按照目標金額,將儲蓄分成三個階段
根據不同的情況與時機,妥善利用定存或定儲,可以養成良好的消費習慣;並可將目標設為三個階段,逐一完成最終目標。
整理◎Career編輯部 內容提供◎幸福文化
2026.10.30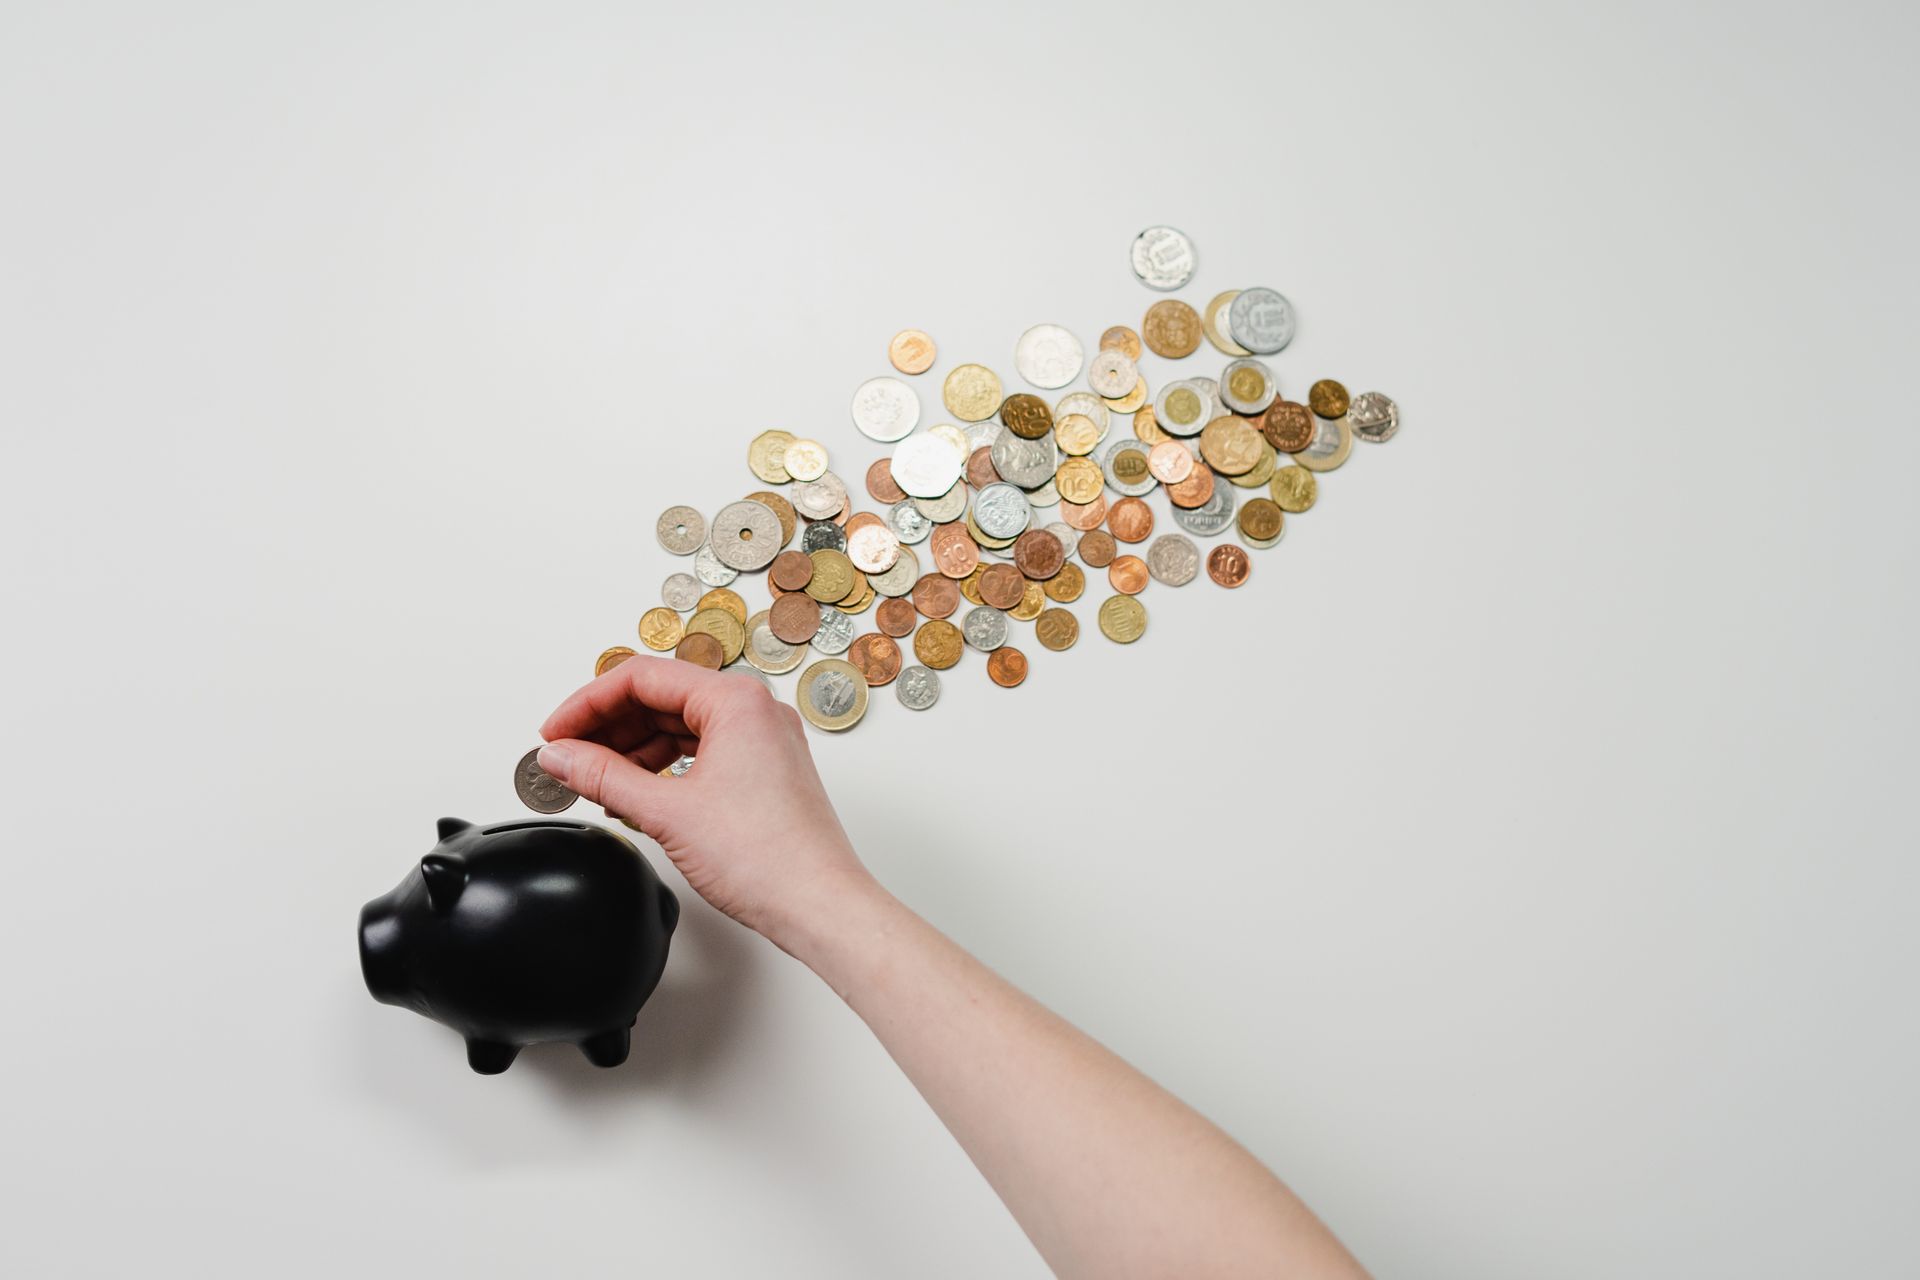 圖 / Photo by cottonbro studio
儲蓄剛起步時,最常用的方法就是存錢。坦白說,如今為了賺利息而存錢,已經沒有太大意義。可是,根據不同的情況與時機,妥善利用定存或定儲,可以養成良好的消費習慣。假如之前只會盲目把錢存進戶頭,不如試試下列做法,在此不考慮利率,單純談儲蓄。
1.入門階段:首次儲蓄或想要重塑消費習慣時
如果各位抱持熱忱,卻曾經歷大大小小的失敗,又或者沒有自信堅持到底,建議可以先從「10 萬韓元以下的小額定儲」著手(臺灣多數銀行規定至少1萬元。)尚未掌握固定支出以前,直接挑戰大額儲蓄,很容易對劇變的消費模式適應不良,難以長期堅持。只不過,記得一收到薪水就要自動轉入定存帳戶,學會用儲蓄剩下的錢過生活,而不是用花剩的錢來儲蓄。
2.中級階段:定期儲蓄金額落在100萬韓元以下時
習慣小額定儲後,再存一筆「50 萬韓元以內的定儲」吧。雖然起步不容易,但只要具備相關經驗很快就會上手。請配合每月儲蓄金額來調降生活預算,並努力堅持至少3個月。之所以建議各位將定儲拆成多個帳戶,主要是為了將半途而廢的機率降到最低,以免頻繁中途解約,養成一遇到挫折就放棄的壞習慣。建議各位先讓自己適應目前的儲蓄步調,再以10萬~50萬韓元的級距,逐步拉高總儲蓄金額。
3.高級階段:儲蓄目標是存到第一桶金(1000萬至1億韓元)時
逐漸增加儲蓄金額後,便能養成大額儲蓄的能力。要是你不得不跳過前面的步驟,直接挑戰大額儲蓄也無妨,只要下定決心,沒有做不到的事情。最重要的是,必須在收到薪水時,立刻將目標金額轉入定儲或輔助帳戶,確保自己不會花掉這筆錢。萬一剩下的錢不夠付信用卡帳單或生活費,該怎麼辦呢?減少伙食或其他開銷,或者兼職打工,「想盡辦法」補齊缺口即可。在這個階段,沒有藉口說自己做不到。既然決定存第一桶金,就該為自己的選擇負責,設法堅持到底。我將三種定儲法重新整理如下,各位不妨挑戰看看。
由簡到難的三種定儲法
1.初階方法:將每月儲蓄目標拆成多筆小額定儲,金額設定在10萬~50萬韓元之間。
2.進階方法:將每月儲蓄目標以3:7 的比例拆成兩筆定儲。
3.高階方法:將每月儲蓄目標直接設定成同一筆定儲。
有時候,我們可能無法百分之百達成儲蓄目標,但千萬不要動用辛辛苦苦存下來的本金,以下也補充幫助存錢加速的方法和常見陷阱。
補充方法1:討厭資金被綁死,可試試高利活存
定儲的優點同時也是缺點,那就是想用錢或需要錢時,不能輕易動用資金。如果你平時懂得控制開銷,也能輕鬆達成儲蓄目標,我會更推薦各位使用高利活存。高利活存,顧名思義就是可以隨存隨領的帳戶。銀行依帳戶餘額按月或日計息,適合用來活化閒錢。倘若你正在準備投資理財,高利活存的靈活性特別加分。雖然部分銀行的利率不比定儲,但調度容易,又有月息或半年息,不失為一種好選擇。
補充方法2:活用一年以下短期定儲
除了存第一桶金,定儲也可以當作專款帳戶,用來預留固定的紅白包或旅遊資金、購物經費。提前一年因應節日、生日、紀念日、緊急備用金等需求,每月進行兩三萬韓元的小額儲蓄,到期日則設定在使用資金的前一週。由於金額不大,門檻不高,一年後便能存到可以靈活運用的數目。面對旅行、購物等享樂型消費時,還能在這段期間冷靜一下,確認自己是不是真的需要它。你有想要做的事或想買的東西嗎?先存一筆短期定儲吧。
注意高利定存和定儲的陷阱
每逢升息,市面上就會推出各種高利儲蓄產品。然而,我不建議各位看到高利就匆忙進場。選擇高利儲蓄產品之前,必須先留意一件事,那就是存款保險制度。當金融機構破產時,韓國存款保險為每位存款人提供的最高保障額度是1 億韓元,包含本金與約定利息(註1)。
1.確認「存款保險制度」,將本利和控制在最高保障額度以內。
2.不要被眼前利益沖昏頭,貿然存下長期高額定儲。保留一點本金,才能在市場推出更高利的產品時再分批進場。
銀行絕對不會推出對自己毫無利益的產品。當看到異常誘人的儲蓄或投資產品時,務必先查明銀行讓利的用意,親自確認有無潛在風險,切勿將自己認真存下的錢,輕易交到別人的手上。
註1:臺灣存款保險最高保障額度為同一家金融機構300 萬元,亦包含本金與約定利息。
註2:本文摘自:《26歲的我,拚命存下1億韓元》,金蛋飯著,幸福文化
延伸閱讀
最新活動Activity
- 2026.03.30
- 2026.01.08
- 2026.03.12
趣味調查Have Fun
工作習慣調查
你是那種會直接行動的人,還是會先做好計劃的人?